
Hộ kinh doanh, doanh nghiệp nào được giảm 30% thuế thu nhập năm 2026-2027?
Hộ kinh doanh, doanh nghiệp nào được giảm 30% thuế thu nhập năm 2026–2027? Tìm hiểu điều kiện doanh thu, đối tượng áp dụng và cách tính thuế được giảm.

Theo Nghị định 398/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng có thể được giảm 30% số thuế thu nhập phải nộp trong năm 2026 và 2027. Vậy điều kiện áp dụng chính sách này là gì và số thuế được giảm được tính như thế nào?
Hộ kinh doanh, doanh nghiệp nào được giảm 30% thuế thu nhập?
Theo Nghị quyết 43/2026/QH16 và Nghị định 398/2026/NĐ-CP, chính sách giảm 30% thuế thu nhập áp dụng cho hai nhóm đối tượng chính là hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp, tổ chức đáp ứng điều kiện theo quy định.
Đối với hộ kinh doanh, cá nhân kinh doanh
Theo Điều 2 Nghị định 398/2026/NĐ-CP, cá nhân cư trú có hoạt động sản xuất, kinh doanh được giảm 30% thuế thu nhập cá nhân (TNCN) nếu doanh thu hằng năm không quá 10 tỷ đồng.
Đối tượng áp dụng bao gồm cá nhân trực tiếp kinh doanh, cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm đại diện hộ kinh doanh.
Mức giảm 30% được áp dụng trên toàn bộ số thuế TNCN phải nộp từ hoạt động sản xuất, kinh doanh, dù cá nhân kinh doanh áp dụng phương pháp tính thuế nào.
Đối với doanh nghiệp, tổ chức
Theo Điều 3 Nghị định 398/2026/NĐ-CP, các đối tượng được giảm 30% thuế thu nhập doanh nghiệp (TNDN) nếu đáp ứng điều kiện doanh thu hằng năm không quá 10 tỷ đồng gồm:
- Doanh nghiệp được thành lập theo pháp luật Việt Nam.
- Hợp tác xã, liên hiệp hợp tác xã.
- Đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam.
- Tổ chức khác có hoạt động sản xuất, kinh doanh phát sinh thu nhập.
Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được áp dụng mức giảm 30% nếu đáp ứng điều kiện. Số thuế được giảm được tính trên số thuế TNDN phải nộp sau khi đã trừ các ưu đãi thuế.
Trường hợp doanh nghiệp chia, tách sau ngày 24/8/2026, nếu tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách vượt quá 10 tỷ đồng thì không được hưởng chính sách giảm thuế.
Điều kiện doanh thu để được giảm 30% thuế thu nhập
Để được giảm 30% thuế thu nhập trong năm 2026 hoặc 2027, hộ kinh doanh và doanh nghiệp phải có doanh thu hằng năm không quá 10 tỷ đồng. Cách xác định doanh thu của mỗi nhóm được quy định khác nhau.
Đối với hộ kinh doanh, cá nhân kinh doanh
Theo Điều 2 Nghị định 398/2026/NĐ-CP, doanh thu để xét giảm thuế được xác định theo Điều 4 và Điều 5 Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP.
Hộ kinh doanh, cá nhân kinh doanh phải tính doanh thu từ tất cả hoạt động kinh doanh trong năm, không chỉ doanh thu của một cửa hàng hoặc một ngành nghề.
Đối với doanh nghiệp
Doanh thu để xét giảm thuế bao gồm:
- Doanh thu bán hàng và cung cấp dịch vụ, không bao gồm các khoản giảm trừ doanh thu.
- Doanh thu từ hoạt động tài chính.
- Thu nhập khác.
Nếu doanh nghiệp có đơn vị phụ thuộc hoặc địa điểm kinh doanh, doanh thu phải bao gồm cả doanh thu của các đơn vị này được thể hiện trên báo cáo tài chính tổng hợp năm.
Ngưỡng doanh thu 10 tỷ đồng được xét riêng cho từng năm 2026 và 2027, không cộng doanh thu của hai năm để xác định điều kiện giảm thuế.
Hộ kinh doanh, cá nhân kinh doanh có thể tham khảo thêm bài viết Nghị định 68/2026/NĐ-CP: Chính sách thuế mới đối với hộ kinh doanh, cá nhân kinh doanh để tìm hiểu cách tính doanh thu và các quy định thuế liên quan.
Cách tính số thuế thu nhập được giảm 30%
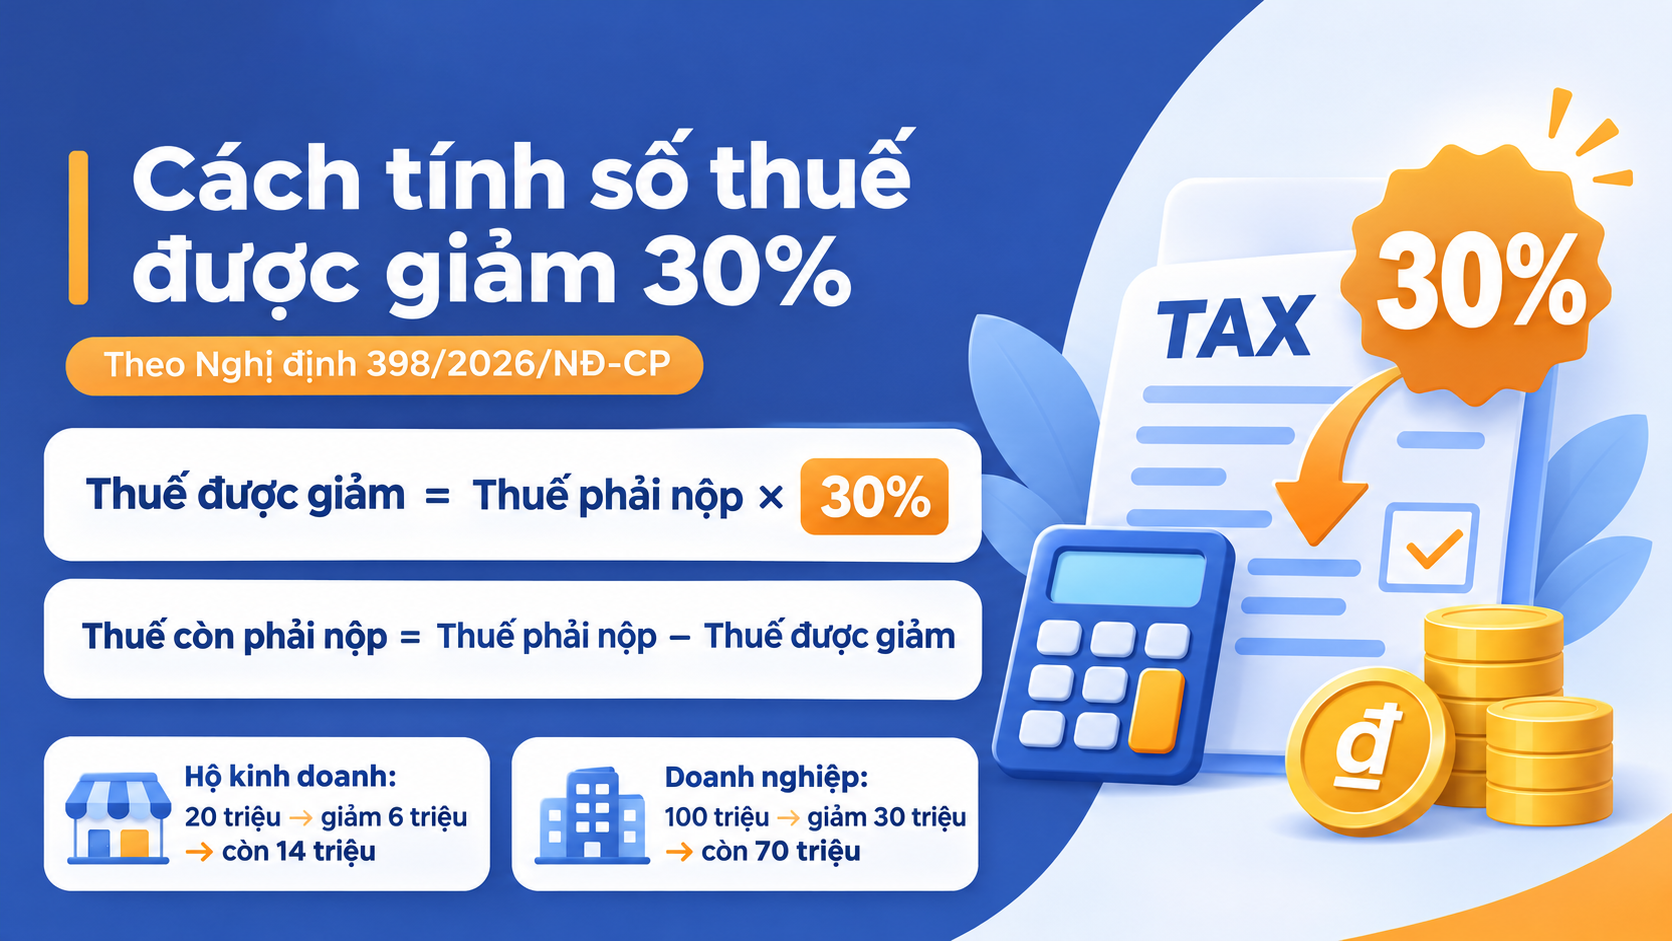
Theo Nghị định 398/2026/NĐ-CP, hộ kinh doanh và doanh nghiệp được giảm 30% số thuế TNCN hoặc TNDN phải nộp nếu đáp ứng điều kiện. Mức giảm này được tính trên số thuế phải nộp, không phải doanh thu hay thu nhập tính thuế.
Công thức tính:
Số thuế được giảm = Số thuế thu nhập phải nộp × 30%
Số thuế còn phải nộp = Số thuế thu nhập phải nộp − Số thuế được giảm
Ví dụ minh họa:
| Đối tượng | Thuế phải nộp trước khi giảm | Thuế được giảm 30% | Thuế còn phải nộp |
|---|---|---|---|
| Hộ kinh doanh | 20 triệu đồng | 6 triệu đồng | 14 triệu đồng |
| Doanh nghiệp | 100 triệu đồng | 30 triệu đồng | 70 triệu đồng |
Ví dụ trên áp dụng cho trường hợp hộ kinh doanh và doanh nghiệp đã đáp ứng đủ điều kiện giảm thuế.
Nếu doanh nghiệp đang hưởng ưu đãi thuế TNDN khác, mức giảm 30% được tính trên số thuế còn phải nộp sau khi trừ các khoản ưu đãi đó.
Cách kê khai giảm thuế thu nhập năm 2026–2027
Đối với hộ kinh doanh, cá nhân kinh doanh
Cá nhân kinh doanh dự kiến doanh thu trong năm không quá 10 tỷ đồng kê khai giảm thuế TNCN theo Mẫu số 01 tại Phụ lục Nghị định 398/2026/NĐ-CP.
Mẫu này được nộp cùng hồ sơ khai thuế theo quý, 6 tháng đầu năm, 6 tháng cuối năm hoặc năm, tùy trường hợp.
Nếu tổ chức, cá nhân thực hiện khấu trừ, khai thay hoặc nộp thay thuế TNCN cho cá nhân kinh doanh, khoản giảm thuế được kê khai theo Mẫu số 02 khi đáp ứng điều kiện.
Đối với doanh nghiệp
Doanh nghiệp dự kiến doanh thu trong năm không quá 10 tỷ đồng được tự tính số thuế TNDN giảm 30% khi tạm nộp thuế hằng quý.
Khi quyết toán thuế năm, doanh nghiệp kiểm tra lại doanh thu thực tế và số thuế TNDN phải nộp để tính khoản giảm thuế.
Nếu doanh thu thực tế vượt quá 10 tỷ đồng, doanh nghiệp không được giảm thuế trong năm đó và phải kê khai, nộp bổ sung số thuế còn thiếu theo quy định.
Hộ kinh doanh có thể tham khảo thêm bài viết Hộ khoán chuyển sang kê khai từ 2026: Cần chuẩn bị gì về thuế và hóa đơn? để tìm hiểu những việc cần chuẩn bị khi chuyển sang kê khai thuế.
Những lưu ý khi áp dụng chính sách giảm thuế
1. Doanh thu vượt 10 tỷ đồng sẽ không được giảm thuế
Hộ kinh doanh, cá nhân kinh doanh có tổng doanh thu thực tế trong năm vượt quá 10 tỷ đồng phải nộp bổ sung số thuế TNCN đã được giảm. Việc kê khai điều chỉnh theo Mẫu số 03 được thực hiện cùng hồ sơ khai thuế của kỳ có doanh thu lũy kế vượt 10 tỷ đồng.
Đối với doanh nghiệp, nếu doanh thu thực tế vượt ngưỡng 10 tỷ đồng thì phải kê khai, nộp đủ số thuế TNDN còn thiếu. Tiền chậm nộp được xử lý theo quy định của pháp luật về quản lý thuế.
2. Không phải mọi khoản thuế đều được giảm 30%
Chính sách chỉ giảm thuế TNCN từ hoạt động kinh doanh của cá nhân cư trú và thuế TNDN của doanh nghiệp, tổ chức đáp ứng điều kiện. Thuế GTGT và thuế TNCN từ tiền lương, tiền công không thuộc phạm vi giảm thuế theo Nghị định 398/2026/NĐ-CP.
3. Có thể điều chỉnh hồ sơ đã kê khai
Cá nhân kinh doanh đã kê khai thuế nhưng chưa tính khoản giảm 30% có thể khai bổ sung hồ sơ hoặc xác định khoản giảm khi quyết toán thuế năm theo quy định.
Nếu hồ sơ khai bổ sung làm thay đổi số thuế TNCN hoặc TNDN phải nộp, khoản giảm thuế cũng phải được điều chỉnh tương ứng nếu người nộp thuế vẫn đáp ứng điều kiện.
4. Kiểm tra doanh thu và số thuế đã kê khai
Hộ kinh doanh và doanh nghiệp cần đối chiếu doanh thu thực tế với số liệu đã kê khai, nhất là khi doanh thu trong năm gần chạm mức 10 tỷ đồng. Nếu phát hiện chênh lệch, cần kiểm tra lại điều kiện giảm thuế và điều chỉnh hồ sơ khi cần.
Lời kết
Hộ kinh doanh và doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng có thể được giảm 30% thuế thu nhập trong năm 2026–2027 nếu đáp ứng các điều kiện theo Nghị định 398/2026/NĐ-CP. Khi áp dụng, cần kiểm tra doanh thu thực tế, tính đúng số thuế được giảm và kê khai theo quy định.
Để quản lý chứng từ, sổ sách, doanh thu và chi phí, hộ kinh doanh và doanh nghiệp có thể liên hệ VISNAM để được tư vấn về phần mềm kế toán online VIN-BOOKS.
Tin Nổi Bật
Combo ưu đãi VISNAM khi mua Chữ ký số, Hóa đơn điện tử hoặc Phần mềm BHXH
Combo SofiPOS từ 1,8 triệu: mua một lần, có sẵn bộ công cụ bán hàng
Ưu đãi SofiPOS “Mua 1 Nhận 4” cho hộ kinh doanh từ 3.000đ/ngày
Chữ ký số USB TOKEN, từ xa và HSM khác nhau thế nào?
Hợp đồng lao động điện tử từ năm 2027: Quy định và những lưu ý

Nhận tiền trước hoặc tạm ứng dịch vụ có phải xuất hóa đơn điện tử?